“뉴스에서 또 엔화 최저가 찍었다는데, 일본 여행이나 다녀올까?”
“남들은 엔화로 환차익 냈다는데, 지금이라도 외화 통장 만들어야 하나?”
달러 창을 켜자니 숫자가 너무 높고, 뉴스에서는 연일 역사적 엔저를 외치니 가슴이 두근거립니다. 막상 일본행 비행기 표를 알아보자니 3박 4일 일정에도 숙소비에 렌터카, 항공권까지 합치면 2인 기준 고정비만 150만 원이 홀딱 넘어가죠. 엔저 덕에 13% 정도 혜택을 본다 해도 실제 아끼는 돈은 15만~20만 원 수준이라 감질나기 마련입니다.
그렇다면 역발상을 해보면 어떨까요? 소비로 사라질 150만 원에 기대기보다, 엔화에 투자해 얻은 수익으로 여행을 떠나는 것입니다! 오늘은 초보 재테크족을 위해 엔화 환전 꿀팁부터 환테크 성공 방정식, 그리고 꼭 알고 가야 할 주의사항까지 알기 쉽게 풀어드립니다.
엔화 환전, 은행 vs 증권사 어디가 유리할까?
엔화 투자를 결심했거나 일본 여행 준비를 시작했다면 가장 먼저 마주치는 게 ‘환전’입니다. 그런데 환전할 때 화면에 보이는 숫자 그대로 돈을 바꿀 수 있는 건 아닙니다.
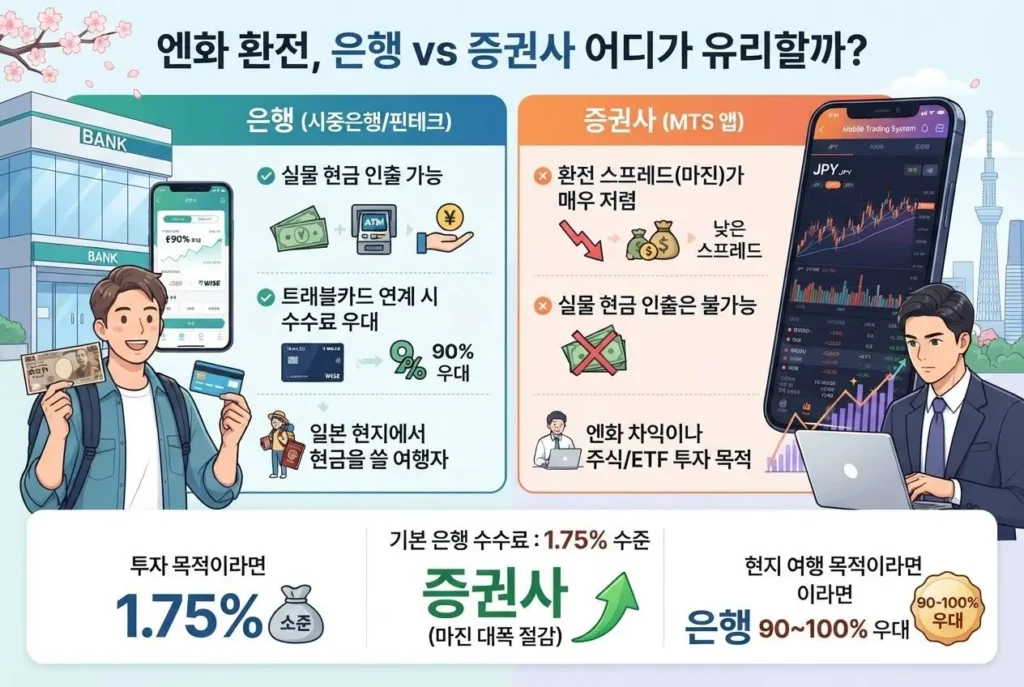
| 구분 | 주요 특징 | 추천 대상 |
| 은행 (시중은행/핀테크) | – 실물 현금 인출 가능 – 트래블카드 연계 시 수수료 우대 | 일본 현지에서 현금을 쓸 여행자 |
| 증권사 (MTS 앱) | – 환전 스프레드(마진)가 매우 저렴 – 실물 현금 인출은 불가능 | 엔화 차익이나 주식/ETF 투자 목적 |
기본적으로 은행은 환전 시 1.75% 수준의 기본 수수료(스프레드)를 붙입니다. 우리가 자동차를 중고로 사고팔 때 매입가와 판매가 사이에 차액이 남듯, 금융사도 매매 마진을 남기기 때문인데요.
투자가 목적이라면 증권사 앱을 이용하는 것이 마진을 대폭 아낄 수 있어 훨씬 유리합니다. 반면 현지에서 진짜 엔화 지폐를 손에 쥐어야 하는 여행 목적이라면, 90~100% 우대를 제공하는 토스뱅크, 트래블로그, 카카오뱅크 같은 핀테크/시중은행 앱을 활용하는 것이 정답입니다.
💡 Tip: 각 은행별 실시간 우대율이 궁금하다면 [은행연합회 ‘외환길잡이’] 사이트에서 한눈에 비교할 수 있어요!
엔화 환전 수수료 현금 인출 주의점: 현지 ATM 수수료 폭탄 피하는 법
막상 엔화를 환전해서 일본 현지로 떠났을 때, 가장 많은 분들이 실수하는 대목이 있습니다. 바로 엔화 환전 수수료 현금 인출 주의점을 확인하지 않고 아무 ATM에서나 카드를 넣는 행동입니다.
일본 현지 ATM을 이용할 때 스치는 작은 실수가 예상치 못한 비용을 만들어냅니다. 엔화 환전 수수료 현금 인출 주의점의 핵심 3가지를 정리해 드릴게요.
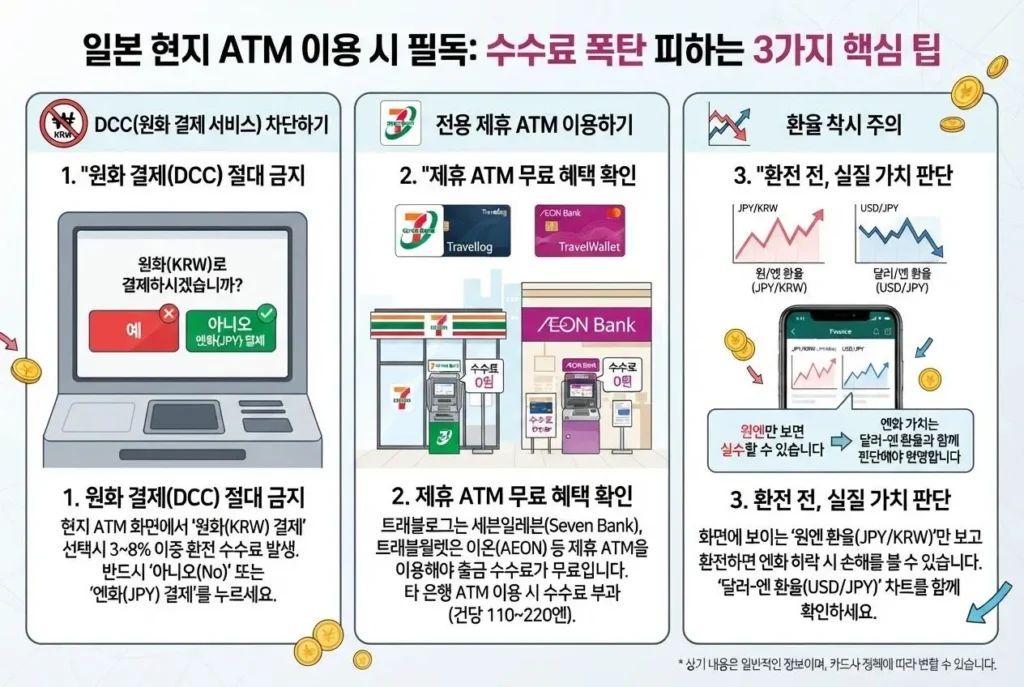
- DCC(원화 결제 서비스) 차단하기: 현지 ATM 화면에 “원화(KRW)로 결제하시겠습니까?”라는 문구가 뜨면 반드시 ‘아니오(No)’ 또는 ‘엔화(JPY) 결제’를 선택하세요. 원화로 결제하면 이중 환전 수수료가 청구되어 3~8%의 돈이 그냥 날아갑니다.
- 전용 제휴 ATM 이용하기: 트래블로그는 세븐일레븐(Seven Bank ATM), 트래블월렛은 이온(AEON) ATM 등 카드가 제휴된 특정 ATM을 이용해야 출금 수수료가 0원입니다. 길거리에 보이는 타 은행 ATM을 쓰면 건당 110~220엔의 인출 수수료가 별도로 붙습니다.
- 원엔 환율과 달러-엔 환율의 착시: 화면에 보이는 ‘원엔 환율(JPY/KRW)’만 보고 무턱대고 환전했다가 엔화가 더 떨어지면 현금 자산이 장기간 묶일 수 있습니다. 엔화의 진짜 실질 가치는 ‘달러-엔 환율(USD/JPY)’ 차트를 함께 보며 판단하는 지혜가 필요합니다.
현금 환전 vs ETF: 똑똑한 엔테크 전략 2가지
엔화를 활용하는 방법은 크게 현금 환전 방식과 금융상품 투자 방식으로 나뉩니다.
[엔화 활용 선택 가이드]
├── 1. 실물 현금 환전 (소액 / 여행 겸용)
│     └── 장점: 환차익 비과세, 여행 시 즉시 사용 가능
│     └── 단점: 이자가 0%, 장기 보유 시 기회비용 발생
│
└── 2. 엔화 ETF 및 금융상품 (투자 목적)
      └── 장점: 소액 적립식 가능, 주식/미국채와 연계 투자
      └── 단점: 매매 시 세금 발생 가능성, 실물 출금 불가
1. 현금 직접 환전 (소액 투자 & 여행겸용)
가장 직관적인 방법입니다. 원엔 환율이 850원대로 떨어졌을 때 소액으로 차곡차곡 사두는 것이죠.
- 장점: 환차익에 대해 세금을 전혀 내지 않습니다. 나중에 엔화 가치가 오르지 않더라도 그냥 일본 여행 가서 맛있는 맛집 투어비로 써버리면 그만이라 심리적 부담이 적습니다.
- 단점: 엔화는 이자가 거의 붙지 않는 자산입니다. 장기간 보합세가 지속되면 달러나 고금리 예금에 묵혀두었을 때 받을 수 있는 이자를 포기해야 하는 ‘기회비용’이 발생합니다.
2. 엔화 ETF 및 주식 투자 (수익 극대화)
엔화 가치 상승에 배팅하는 국내 상장 엔화 ETF를 사거나, 엔화로 일본 주식 및 미국 국채 ETF를 매수하는 방법입니다. 1,500만 원 정도를 투자해 10%의 수익률만 올려도 150만 원이라는 단단한 여행 예산이 새로 생겨납니다. 엔저 덕에 15만 원 아끼는 소비보다, 투자 수익 150만 원으로 럭셔리 휴양을 즐기는 것이 훨씬 경제적이죠.
자주 묻는 질문 (FAQ)
Q1. 엔화 통장에 둔 돈도 예금자보호를 받을 수 있나요?
네, 맞습니다! 국내 시중은행 외화예금 통장에 넣어둔 엔화는 원화 예금과 합산하여 1인당 최고 5,000만 원까지 예금자보호법에 따라 안전하게 보호됩니다.
Q2. 일본 직구할 때 엔저 혜택을 보는 꿀팁이 있나요?
엔화 가치가 낮을 때 일본 대표 쇼핑몰([아마존 재팬], [라쿠텐] 등)에서 엔화(JPY) 결제로 주문하면 알뜰 직구가 가능합니다. 단, 관부가세 면세 한도인 미화 150달러(USD 기준)를 넘지 않도록 원화 환산 금액을 미리 체크해 두는 것이 엔화 환전 수수료 현금 인출 주의점만큼이나 중요합니다.
오늘 다룬 내용을 핵심만 딱 3줄로 정리해 볼까요?
- 스프레드 구분: 실물 현금이 필요하다면 핀테크/은행 앱, pure 투자가 목적이라면 증권사가 유리해요.
- 수수료 방어: 현지 인출 시 DCC(원화 결제)를 차단하고 제휴 ATM을 써서 엔화 환전 수수료 현금 인출 주의점을 실천하세요.
- 투자 관점 전환: 소액은 여행용 현금 환전으로, 목돈은 ETF나 외화 투자로 접근해 수익으로 여행 경비를 버는 전략이 스마트합니다.
환율은 신의 영역이라 최저점을 정확히 맞출 수는 없지만, 역대급 저점 구간인 지금 조금씩 준비해 둔다면 기회는 반드시 찾아옵니다. 차근차근 나만의 작은 엔테크부터 시작해 보세요!