“우리 아이 앞으로 주식 계좌 하나 만들어두고 명절 용돈이나 아동수당 들어올 때마다 미국 ETF 사주고 있는데… 나중에 세무서에서 연락 오면 어쩌죠?”
학부모 모임이나 재테크 커뮤니티에서 가장 흔하게 들려오는 현실적인 고민입니다. 아이의 밝은 미래를 위해 알뜰살뜰 모아준 소중한 돈인데, 미리 준비하지 않았다가 먼 훗날 세금 폭탄이나 자금 출처 조사를 받게 된다면 참 허탈하겠죠.
결론부터 말씀드리면, 증여세 공제 한도 내의 금액이라도 사전에 깔끔하게 신고해두어야 주가가 올랐을 때 발생한 투자 수익 전체를 자녀의 자산으로 인정받을 수 있어요. 오늘 포스팅에서는 세금 부담 없이 합법적으로 자산을 물려주는 전략부터, 집에서 10분 만에 끝내는 자녀 주식 계좌 계좌이체 증여세 신고 방법까지 쉽고 명쾌하게 풀어드릴게요!
1. 10년 주기 증여세 공제 한도: 세금 없이 자산 이전하는 핵심 수치
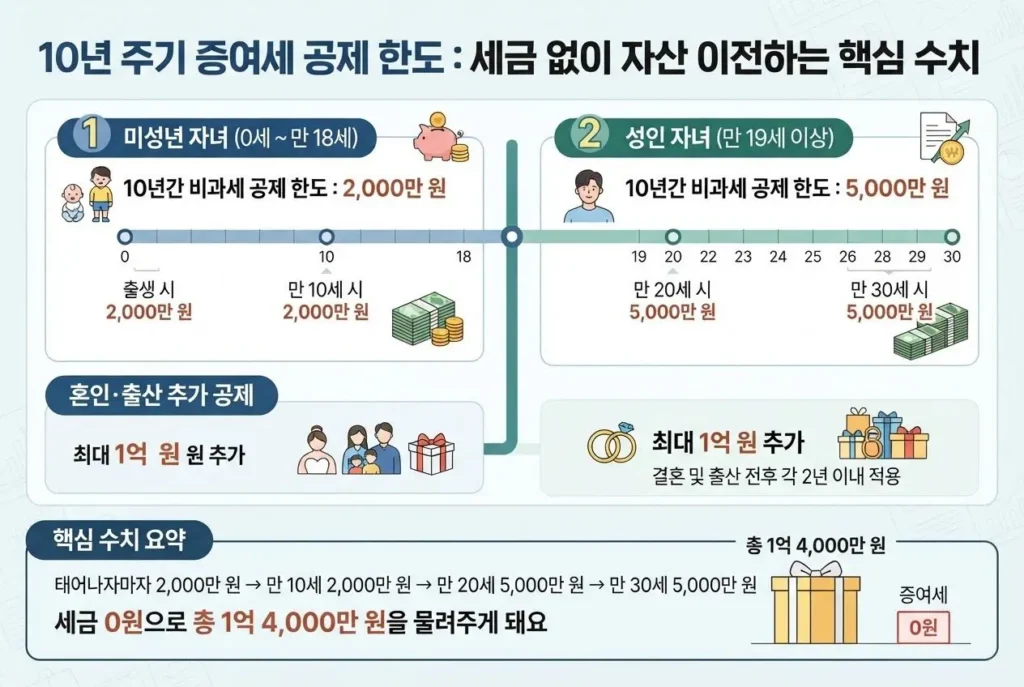
부모가 자녀에게 자산을 넘겨줄 때 적용되는 증여세 비과세 공제 한도는 10년 단위로 리셋돼요. 따라서 자녀가 태어난 직후부터 10년 주기로 계획적인 증여를 실행하면, 성인이 될 때까지 막대한 자금을 세금 한 푼 없이 합법적으로 물려줄 수 있습니다.
| 자녀 구분 | 10년간 비과세 공제 한도 | 비과세 활용 전략 |
| 미성년 자녀 (0세 ~ 만 18세) | 2,000만 원 | 출생 시 2,000만 원 / 만 10세 시 2,000만 원 |
| 성인 자녀 (만 19세 이상) | 5,000만 원 | 만 20세 시 5,000만 원 / 만 30세 시 5,000만 원 |
| 혼인·출산 추가 공제 | 최대 1억 원 추가 | 결혼 및 출산 전후 각 2년 이내 적용 |
• 핵심 수치 요약: 태어나자마자 2,000만 원 → 만 10세에 2,000만 원 → 만 20세에 5,000만 원 → 만 30세에 5,000만 원을 증여하면, 세금 0원으로 총 1억 4,000만 원을 물려주게 돼요. 여기에 결혼/출산 시 1억 원 추가 공제까지 활용하면 최대 2억 4,000만 원까지 세금 없이 전달 가능합니다.
2. 현금 계좌이체 후 주식 투자 vs 주식 직접 증여
자녀에게 주식을 선물하는 방식은 크게 ‘현금 이체 후 주식 매수’와 ‘부모가 주식을 사서 주식 자체를 증여’하는 방식으로 나뉩니다.
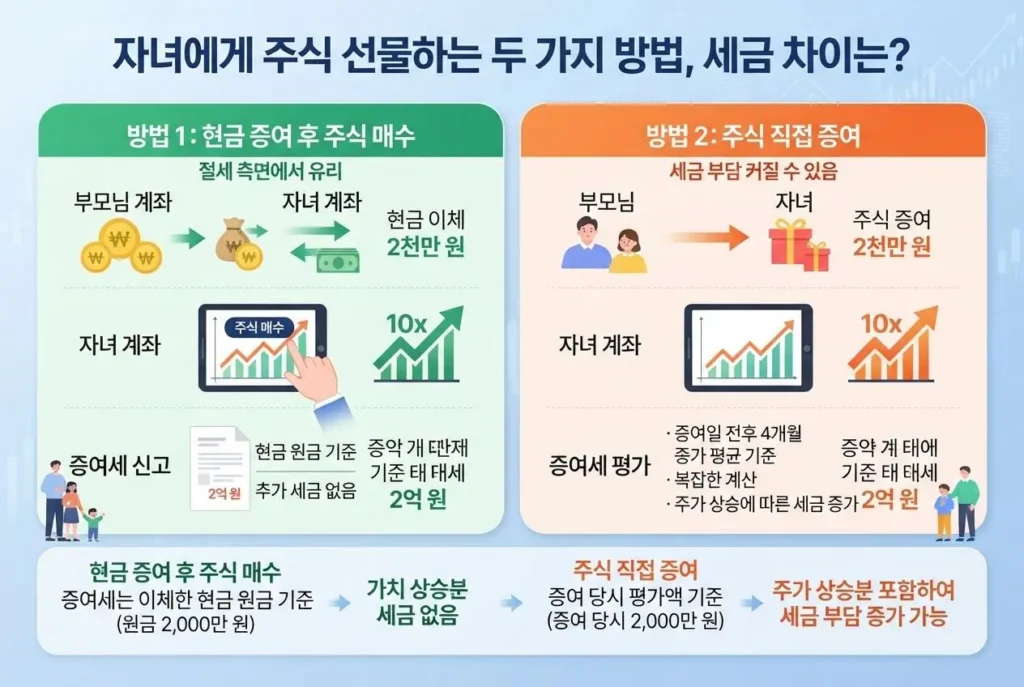
• 현금 증여 후 주식 매수: 부모 계좌에서 자녀 주식 계좌로 현금을 보낸 뒤 자녀 계좌에서 주식을 사는 방식입니다. 이체한 현금 원금만 증여세 신고 대상이 되므로, 추후 주식이 10배 올라 2억 원이 되더라도 추가 세금이 전혀 없습니다.
• 주식 직접 증여: 이미 상승 중인 주식을 증여하면 증여일 전후 2개월(총 4개월)의 종가 평균으로 평가액을 산정하므로 계산이 복잡하고 주가 상승에 따른 세금 부담이 커질 수 있습니다.
따라서 현금을 자녀 계좌로 송금한 후 자녀 명의로 직접 주식을 매수하고 현금 증여 신고를 진행하는 것이 절세 측면에서 훨씬 유리합니다.
3. 자녀 주식 계좌 계좌이체 증여세 신고 방법 5단계 (홈택스)
국세청 홈택스(또는 모바일 손택스)를 이용하면 세무사 대리 수수료(10~30만 원) 없이 집에서 간편하게 자녀 주식 계좌 계좌이체 증여세 신고 방법을 완료할 수 있어요.
1.1단계: 자녀 명의로 홈택스 로그인:수증자(자녀) 기준 로그인 필수.
증여세는 세금을 받는 ‘수증자’가 신고 주체입니다. 자녀의 주민등록번호로 가입된 간편인증이나 공동인증서를 활용해 국세청 홈택스에 로그인해 주세요.
2.2단계: 증여세 정기신고 메뉴 이동:증여일 속한 달의 말일부터 3개월 이내.
상단 메뉴에서 **[세금신고] → [증여세 신고] → [일반증여신고] → [정기신고]**를 선택합니다. (송금한 달의 말일부터 3개월 이내에 신고해야 합니다)
3.3단계: 증여자와 수증자 관계 및 기본 정보 입력:부모-자녀 관계 입증.
• 증여자(주는 사람): 부모의 주민등록번호 입력
• 수증자(받는 사람): 자녀의 주민등록번호 입력 및 관계 항목에서 ‘자’ 선택
4.4단계: 증여재산 평가액 및 공제액 입력:최종 산출세액 0원 확인.
• 증여재산구분: ‘현금’ 선택
• 평가금액: 자녀 계좌로 송금한 금액 입력 (예: 2,000만 원)
• 증여재산공제: [직계존비속] 항목에 동일한 금액(2,000만 원)을 입력하면 최종 산출세액이 0원으로 자동 계산됩니다.
5.5단계: 증빙 서류 첨부 및 제출 완료:가족관계증명서 & 이체확인서.
신고서 제출 후 [증빙서류 제출] 메뉴로 이동하여 다음 2가지 서류를 스캔 또는 캡처해 업로드하면 모든 절차가 마무리됩니다.
- 자녀 기준 상세 가족관계증명서 (주민등록번호 뒷자리 전체 표시)
- 부모 계좌에서 자녀 주식 계좌로 입금된 은행 계좌이체 확인서
4. 시간에 투자하는 복리의 마법: 30년 자산 시뮬레이션
자녀에게 미리 증여한 돈을 단순 예금이 아닌 미국 S&P 500, 코스피 200 등 대표 지수 패시브 ETF나 성장 가능성이 높은 미래 산업 ETF에 장기 투자(주식 6 : 채권 4 등)하면 ‘시간과 복리’의 힘을 극대화할 수 있어요.
• 원금 계폐 스케줄: 출생 시 2,000만 원 + 10세 시 2,000만 원 + 20세 시 5,000만 원 + 30세 시 5,000만 원 = 총 증여 원금 1억 4,000만 원
• 30년 장기 투자 결과 예시 (연평균 수익률 가정): 자녀가 35세가 되는 시점에는 원금 1억 3,000만 원 대비 투자 수익금이 약 3억 원 이상 불어나 총 4억 3,000만 원 이상의 자산으로 성장할 수 있습니다.
• 결혼 자금 추가 활용: 35세 무렵 결혼 시 추가 증여 공제 1억 원을 활용하면, 자녀는 세금 부담 없이 5억 원이 넘는 자립 자금을 마련하게 됩니다.
자주 묻는 질문 (FAQ)
Q1. 공제 한도 안쪽이라 어차피 세금이 0원인데 꼭 신고해야 하나요?
네, 반드시 신고하시는 것을 강력하게 추천합니다! 미리 신고를 해두어야 국세청에 “이 돈은 자녀의 소유이며, 이후 투자로 발생한 모든 수익도 자녀의 자산”이라는 공식 증빙이 완성됩니다. 신고하지 않으면 추후 주식 가치가 급등했을 때 불어난 금액 전체에 대해 출처 조사나 증여세 추징을 받을 수 있어요.
Q2. 삼촌이나 할머니가 자녀에게 준 용돈도 부모 공제 한도와 따로 계산되나요?
할아버지, 할머니, 부모님은 모두 ‘직계존비속’에 해당하여 10년 기준 미성년자 2,000만 원 한도가 모두 합산됩니다. 반면 친척(삼촌, 이모, 고모 등 6촌 이내 혈족)은 친족 공제 한도가 별도로 적용되어 10년간 1,000만 원까지 추가 비과세 증여가 가능합니다.
Q3. 매달 적금처럼 10~20만 원씩 송금할 때도 매번 신고해야 하나요?
매달 적금식으로 이체할 때는 ‘정기금 증여’ 방식을 활용할 수 있어요. 국세청에 미리 “앞으로 10년간 매월 일정 금액(예: 월 18만 9천 원)을 증여하겠다”라고 약정 신고(엑셀 내역 증빙 첨부)를 해두면 매번 신고하는 번거로움을 줄일 수 있습니다.
요약 및 마무리
- 자녀 증여세 비과세 한도는 10년 주기로 리셋(미성년 2,000만 원, 성인 5,000만 원)되므로 어릴 때 시작할수록 유리합니다.
- 부모 계좌에서 현금을 이체한 후 자녀 계좌에서 주식을 매수하고, 자녀 주식 계좌 계좌이체 증여세 신고 방법에 따라 3개월 이내에 홈택스 정기신고를 완료하세요.
- 사전 증여 신고와 장기 지수 투자가 결합하면, 시간을 통해 복리의 마법을 누리며 세금 없이 든든한 자립 자산을 만들어 줄 수 있습니다.
어렵고 복잡해 보이는 세금 신고지만, 막상 홈택스에 접속해 차근차근 따라 해보면 10분 만에 끝낼 수 있답니다. 우리 아이의 밝고 든든한 미래를 위한 첫 단추, 오늘 바로 실행해 보시는 건 어떨까요?